НДС на УСН: 5%, 7% или 22% — как выбрать ставку
 Команда «Эталон» 1С:БухОбслуживание·
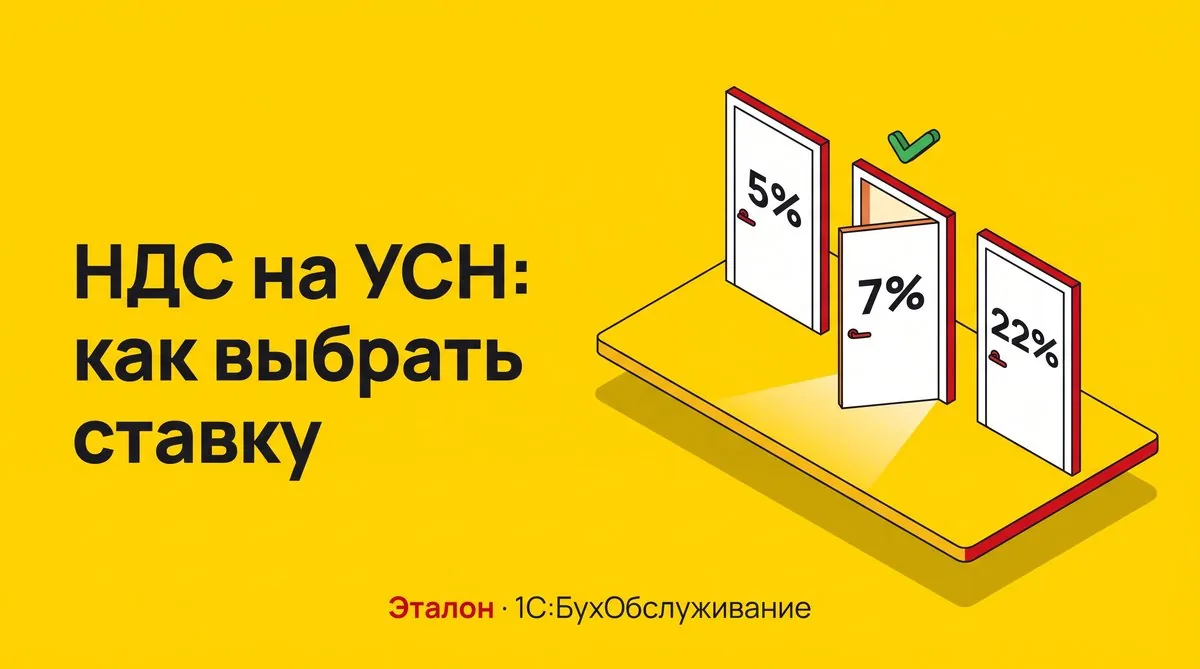
С 1 января 2026 года НДС перестал быть налогом «только для больших»: порог доходов, после которого упрощенцы обязаны его платить, снижен с 60 до 20 млн рублей. Одновременно базовая ставка выросла с 20% до 22%. Тем, кто впервые столкнулся с НДС, закон даёт выбор из трёх ставок — и этот выбор нельзя сделать наугад, потому что пересмотреть его быстро не получится.
Кто вообще платит НДС на УСН
Правило простое: если доход за 2025 год превысил 20 млн рублей — с 1 января 2026 года вы плательщик НДС. Если не превысил, действует автоматическое освобождение по статье 145 НК РФ: ни уведомлений, ни счетов-фактур, ни деклараций по НДС.
Следить за порогом нужно и внутри года: если доход 2026 года превысит 20 млн, обязанность платить НДС возникнет с первого числа месяца, следующего за месяцем превышения. Сам порог заморожен на уровне 20 млн до 2029 года включительно — подробно мы разбирали это в статье о заморозке порога.
Три ставки: в чём разница
Плательщик НДС на УСН выбирает один из двух порядков: специальные ставки без вычетов или общий порядок с вычетами.
| Ставка | Кому доступна | Вычет входящего НДС | Когда обычно выгодна |
|---|---|---|---|
| 5% | доход от 20 до 272,5 млн ₽ | нет | мало расходов с НДС: услуги, аренда у физлиц, подрядчики на УСН |
| 7% | доход от 272,5 до 490,5 млн ₽ | нет | та же логика при большем обороте |
| 22% | любой доход | есть, а также ставка 10% на льготные товары | много закупок у поставщиков с НДС: торговля, производство |
Пороги 272,5 и 490,5 млн — это проиндексированные на 2026 год базовые лимиты 250 и 450 млн. При превышении 272,5 млн внутри года ставка 5% меняется на 7% с первого числа следующего месяца, при превышении 490,5 млн право на УСН теряется полностью.
Как посчитать, что выгоднее
Вся математика выбора сводится к одному вопросу: сколько входящего НДС вы получаете от поставщиков. Спецставка ниже, но вычетов нет. Общая ставка втрое выше, но из неё вычитается весь НДС из счетов-фактур поставщиков.
Пример. Выручка компании — 40 млн рублей в год.
- Ставка 5%: НДС к уплате — 40 млн × 5% = 2 млн рублей. Точка.
- Ставка 22%, входящий НДС от поставщиков 6 млн: 40 млн × 22% − 6 млн = 2,8 млн рублей. Спецставка выгоднее.
- Ставка 22%, входящий НДС 7,5 млн: 8,8 млн − 7,5 млн = 1,3 млн рублей. Общая ставка выгоднее.
Ориентир для быстрой прикидки: сложите входящий НДС по счетам-фактурам поставщиков за год. Если он больше 17% от выручки — общая ставка 22% почти наверняка выгоднее пятипроцентной. Для ставки 7% граница ниже — около 15% от выручки.
Нюанс для УСН «Доходы минус расходы»: при спецставках входной НДС нельзя принять к вычету, но можно включить в расходы и уменьшить налог по УСН. Это смягчает разницу, поэтому окончательный расчёт стоит делать по цифрам конкретного бизнеса, а не по общему правилу.
Ловушка 12 кварталов
Главная особенность спецставок: выбрав 5% или 7%, вы обязаны применять их минимум 12 кварталов подряд — три года. Добровольно перейти на 22% раньше нельзя. Отсчёт прерывается только если доход выйдет за пределы лимитов или бизнес потеряет право на УСН.
Поэтому выбирать ставку нужно не по прошлому году, а с прицелом на три года вперёд: если планируете наращивать закупки у поставщиков с НДС, запуск производства или переход крупных клиентов на общую систему — низкая ставка сегодня может обернуться переплатой завтра.
Что ещё учесть при переходе
Выбор ставки не требует уведомления: налоговая узнает о нём из первой декларации по НДС. Дальше — практика: выставление счетов-фактур, книга продаж, обновлённые ставки в чеках ККТ, работа с авансами. Детали переходного периода ФНС разобрала в письме от 30.12.2025 № СД-4-3/11836@ — в том числе как считать налог по договорам, заключённым до 2026 года.
И помните: крупным покупателям на общей системе важен ваш входящий НДС. Поставщик на ставке 5% даёт им вычет 5%, поставщик на 22% — полный. Иногда ставка — это не только про ваш налог, но и про конкурентоспособность ваших цен для клиентов.
Не уверены, какая ставка выгодна вашему бизнесу? Посчитаем оба варианта по вашим реальным цифрам, учтём планы на три года и оформим переход без ошибок. Первая консультация — бесплатно.
Получить консультациюИсточники: Федеральный закон № 425-ФЗ от 28.11.2025, Федеральный закон № 228-ФЗ от 04.07.2026, письмо ФНС от 30.12.2025 № СД-4-3/11836@, статьи 145 и 164 НК РФ.